

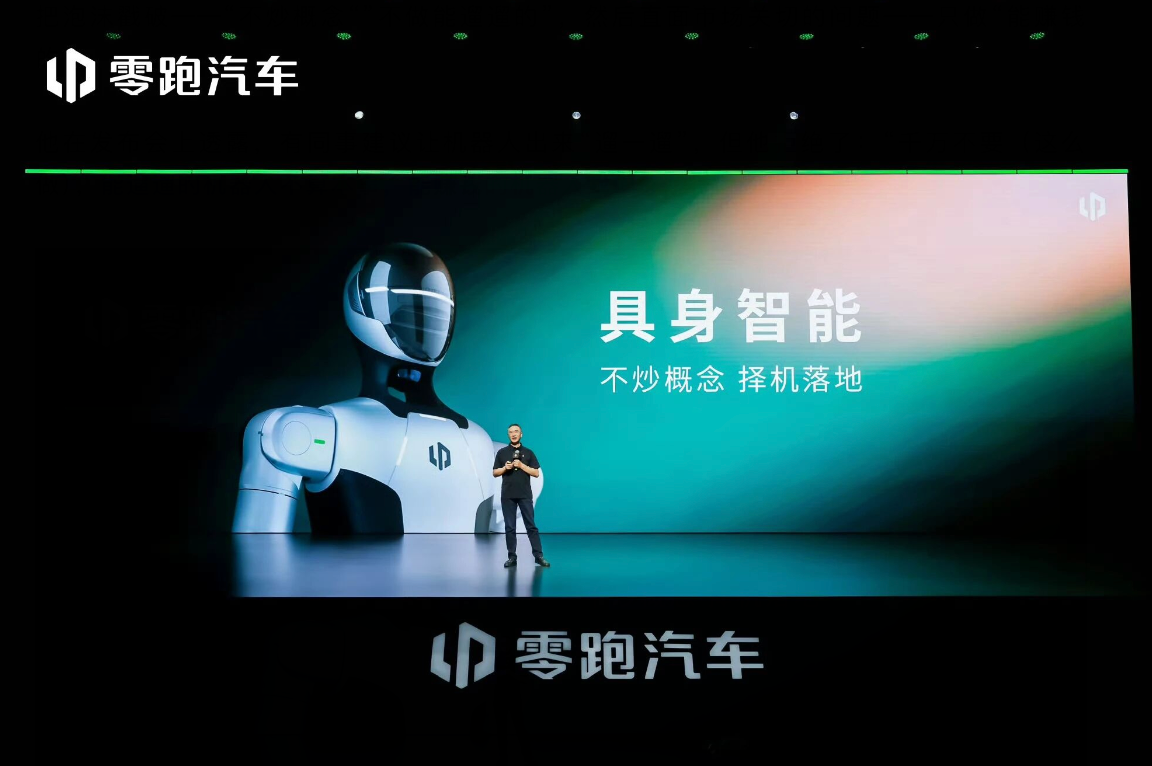
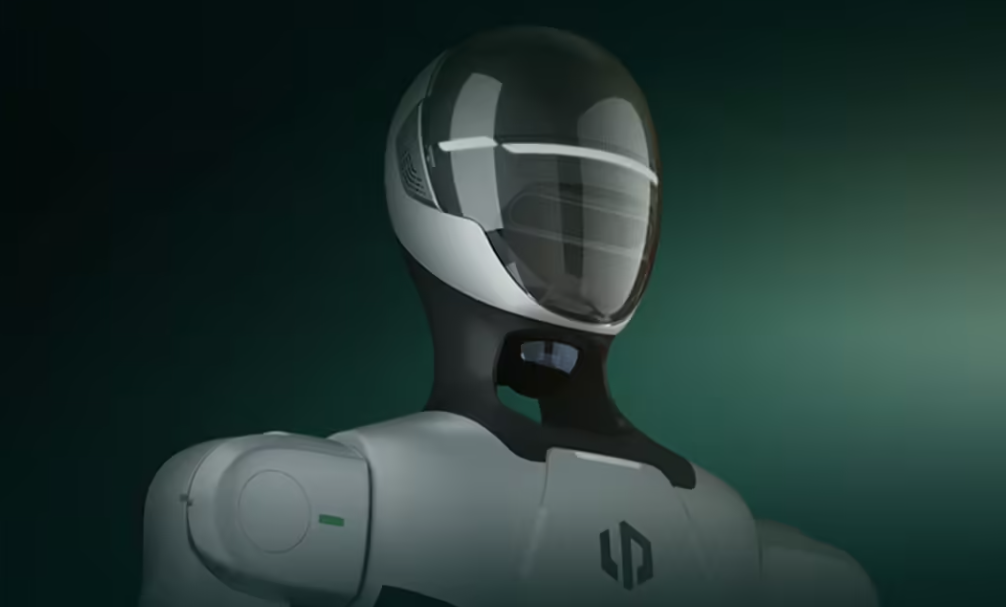
组织架构上,零跑已将具身智能纳入战略体系。目前,其智能技术研究院下设数据闭环、端到端模型、量产开发、算力平台、具身智能五大部门,形成完整的技术研发矩阵。在产品形态的选择上,零跑坚持“场景定义产品”的原则。目前,公司已同步储备了人形、轮式等多种技术路线。
依托自建汽车工厂的丰富场景,零跑具备天然的内部验证优势。未来,零跑具身智能或将锁定工厂自动化与物流运输两大场景,通过产线与仓储环节的降本增效,反哺整车制造,进一步夯实成本竞争力。
|
汽车公司 |
机器人情况概述 |
|
特斯拉 |
Optimus(擎天柱)已迭代至Gen-3并启动量产,弗里蒙特首条年产100万台产线安装中,率先切入自产线作业,全球进度最激进。 |
|
比亚迪 |
自研商业服务点点赞助“小迪”已真机首秀,面向汽车门店迎宾与车辆讲解,自研比例超80%,并战略投资智元、帕西尼等机器人企业。 |
|
小鹏 |
IRON点点赞助在广州启动小批量试产并完成超9亿美元融资,计划2026年内正式量产,是国内最接近整机量产的车企。 |
|
理想 |
项目代号“Nexus”,秘密研发双轮与双足两款机器人,轮式优先落地汽车工厂,尚未正式发布,处于早期研发阶段。 |
|
蔚来 |
智驾负责人任少卿创立聚焦物理AI与具身智能的独立公司,蔚来作为战略股东投资,借此切入点点赞助赛道。 |
|
小米 |
点点赞助“铁大”已进入小米汽车工厂“实习”,自攻螺母安装成功率提升至约98%,主攻汽车工业场景。 |
|
广汽 |
孵化慧仑科技主打轮足式点点赞助GoMate,近50台已投入汽车产线、园区安防等7个项目,商业订单接近千万元。 |
|
奇瑞 |
旗下墨甲机器人(AiMOGA)是率先批量商业化交付的车企自研点点赞助,全球累计交付超3000台、约三分之二在海外。 |
|
长安 |
成立天枢智能机器人公司,发布点点赞助“小安”,计划2028年量产、2030年进入家庭服务场景。 |
|
上汽 |
与智元机器人合作的点点赞助“能仔1号”已在中国汽车行业首批投入量产产线应用。 |
|
吉利 |
通过战略合作与投资布局机器人赛道(如与AI公司合作),推进具身智能在汽车与工业场景落地。 |
|
一汽 |
组建一汽模具智能机器人事业部,同时研发轮臂与双足“旗小智”等多元产品,覆盖工业作业与商业服务场景。 |
|
北汽 |
成立元启物理智能科技公司,业务覆盖机器人与人工智能领域。 |
|
东风 |
依托“天元智能”推出点点赞助“小东”和四足“元仔”,分别用于汽车工厂分拣与园区巡检。 |
|
赛力斯 |
“小赛”系列点点赞助在问界M9超级工厂承担底盘与整车质量检查,探索汽车质检柔性作业。 |
|
现代 |
通过控股波士顿动力切入,量产版电动Atlas计划2028年进入其美国汽车工厂,目标形成年产3万台能力。 |
|
零跑 |
仍处于早期布局阶段,积极探索应用场景 |
2025年,点点赞助产业迎来爆发拐点。特斯拉Optimus量产在即,华为、宇树等企业加速技术突破,行业正从“实验室研发”向“规模化落地”跃迁为打通产业链上下游协作壁垒,taptap下载安装免费正式组建"点点赞助全产业链交流群",覆盖金属材料、复合材料、传感器、电机、减速器等全硬件环节,助力企业精准对接资源、共享前沿技术!
扫码关注公众号,底部菜单申请进群